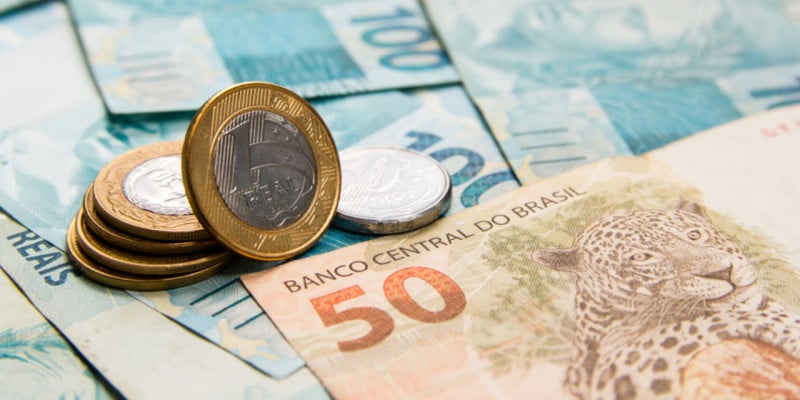
Recevoir un salaire, payer une facture ou simplement envoyer de l'argent à un ami au Brésil passe presque toujours par Pix, le système de paiement instantané qui structure aujourd'hui la vie bancaire quotidienne dans le pays. Pour un nouvel arrivant, l'accès à cet écosystème dépend d'un seul sésame administratif : le CPF, ce numéro d'identification fiscale sans lequel l'ouverture d'un compte, l'investissement ou même le paiement de certaines charges publiques deviennent nettement plus compliqués. La Banque centrale du Brésil laisse chaque banque fixer librement ses propres critères d'acceptation, ce qui signifie qu'aucun établissement n'est tenu d'ouvrir un compte à un étranger, même s'il est muni de tous les documents requis. Entre banques traditionnelles, néobanques comme Nubank ou Inter, et les règles spécifiques aux virements internationaux, mieux vaut connaître les rouages du système avant de se lancer.
Toute activité bancaire au Brésil est encadrée par la Banco Central do Brasil (BCB), l'autorité qui régule et supervise l'ensemble du Sistema Financeiro Nacional (SFN), le système financier national regroupant les banques commerciales et universelles, la banque publique Caixa Econômica Federal, des banques d'investissement et de développement, des coopératives de crédit et des institutions de paiement. Toutes ces entités, y compris les participants au système de paiement instantané Pix, figurent dans un registre public consultable des institutions autorisées. Pour un nouvel arrivant, la question utile n'est donc pas « quelle est la meilleure banque » mais « cette institution est-elle autorisée par la BCB, propose-t-elle Pix, et acceptera-t-elle mes documents ? ».
Les dépôts et certains produits d'investissement à revenu fixe sont protégés par le FGC (Fundo Garantidor de Créditos, pour les établissements liés aux banques) et le FGCoop (pour les coopératives de crédit), jusqu'à 250 000 BRL (environ 42 250 EUR) par titulaire identifié par son numéro fiscal, tous établissements confondus au sein d'un même groupe financier, avec un plafond complémentaire de 1 000 000 BRL (environ 169 000 EUR) sur une fenêtre glissante de quatre ans. Ce mécanisme est comparable au FGDR français, qui garantit 100 000 EUR par déposant et par établissement ; exprimé en reais, le plafond brésilien reste toutefois nettement inférieur à la garantie française.
Gardez à l'esprit qu'aucune banque ni institution de paiement n'est obligée d'ouvrir un compte à un demandeur, même si celui-ci présente tous les documents requis. Chaque établissement fixe sa propre liste de pièces justificatives. Un refus dans une banque ne préjuge donc en rien d'un refus ailleurs, et il vaut mieux comparer plusieurs établissements avant de conclure à l'impossibilité. Enfin, les informations officielles de la Banco Central do Brasil sont publiées en portugais, avec certaines pages institutionnelles également disponibles en anglais ; les applications bancaires et le service en agence fonctionnent par défaut en portugais, sauf confirmation contraire de l'établissement choisi.
Avez-vous besoin d'un compte bancaire local au Brésil ?
Le Brésil n'impose pas à tout étranger de détenir un compte bancaire local, mais le CPF (Cadastro de Pessoas Físicas, numéro d'identification fiscale individuel brésilien) est au cœur de la quasi-totalité des opérations bancaires et financières. Un compte devient en pratique nécessaire, ou fortement recommandé, dans quatre situations : ouvrir un compte courant au Brésil, réaliser des investissements sur les marchés financiers ou de capitaux, recevoir un salaire versé par un employeur brésilien, et régler de nombreuses charges publiques brésiliennes par des moyens domestiques comme Pix ou une carte locale.
Pour les tout premiers jours, avant l'ouverture d'un compte, un virement reçu de l'étranger peut tout de même être livré : l'établissement destinataire doit remettre le montant en reais convenu à la personne dans un délai maximal de trois jours ouvrés, en espèces ou par crédit sur un compte de dépôt ou de paiement prépayé auprès d'une institution autorisée.
Une fois le CPF obtenu, un étranger accède aux mêmes catégories de comptes que les résidents brésiliens. Le conta corrente (compte courant) est assorti d'un socle gratuit de services essentiels imposé par la réglementation : une carte à fonction débit, jusqu'à 4 retraits par mois, jusqu'à 2 virements par mois entre comptes du même établissement, les relevés des 30 derniers jours, la consultation illimitée en ligne du solde et des mouvements, et la compensation illimitée de chèques. Le conta de poupança (compte d'épargne) bénéficie d'un socle similaire : une carte de mouvementation, jusqu'à 2 retraits gratuits par mois, jusqu'à 2 virements gratuits par mois vers le même établissement, et les relevés des 30 derniers jours.
Les non-résidents sont dirigés vers une catégorie distincte, la conta de não residente (CNR). Cependant, envoyer des reais depuis le Brésil vers un compte à l'étranger est traité comme une opération de change et doit obligatoirement transiter par un établissement autorisé à opérer sur le marché des changes, et non par un simple virement domestique. À l'inverse, les comptes en devises étrangères sont réservés à des acteurs spécifiques (institutions autorisées à opérer en devises, émetteurs de cartes de crédit utilisables à l'international, sociétés d'assurance). Un résident étranger ordinaire ne peut donc pas ouvrir un compte pour conserver des dollars ou des euros sur place.
Les entrepreneurs et travailleurs indépendants relèvent d'une grille tarifaire distincte, dite pessoa jurídica, qui couvre l'enregistrement du compte, les cartes, les chèques, les découverts autorisés et les services de commerce extérieur ou de change ; ces tarifs doivent être comparés séparément de ceux des comptes personnels (pessoa física). Les comptes numériques ou mobiles sont soumis au même niveau réglementaire que les comptes traditionnels, y compris pour la consultation en ligne illimitée et gratuite ; les fonctionnalités et limites propres à chaque prestataire doivent être vérifiées directement auprès de l'établissement avant l'ouverture du compte.
Rejoignez la communauté Brésil
Recevez régulièrement des conseils pour mieux vivre votre expatriation
Conditions requises pour les expatriés au Brésil
Chaque banque ou institution de paiement est responsable d'identifier et de qualifier son client selon ses propres critères. Le seul point fixe reste le CPF, que la Receita Federal (l'administration fiscale) permet d'obtenir aussi bien aux personnes physiques brésiliennes qu'aux personnes physiques étrangères, résidentes ou non. Un étranger non résident qui détient ou envisage de détenir des actifs enregistrables au Brésil, tels qu'un compte bancaire ou des placements financiers, doit disposer d'un CPF.
Pour l'identification, la Banco Central do Brasil accepte tout document reconnu par la législation brésilienne en vigueur, sans imposer de document unique et exclusif aux étrangers. Il n'existe pas non plus d'obligation nationale générale de présenter un visa ou un titre de séjour pour tout type de compte : la règle est fonctionnelle, chaque institution devant identifier et qualifier son client au moyen des documents qu'elle juge nécessaires à cette fin. Concrètement, cela signifie que contacter directement la banque visée pour connaître sa propre liste de pièces est plus utile que de se fier à la liste d'un autre établissement.
La démarche pour obtenir un CPF peut se faire en ligne via le formulaire Inscrição CPF Estrangeiro, en renseignant votre nom, votre date de naissance, votre document d'identité, votre nationalité, votre adresse et vos coordonnées. Les personnes résidant encore à l'étranger peuvent également s'enregistrer par l'intermédiaire du poste consulaire brésilien compétent, sur rendez-vous, via son système d'e-consulat.
Demander la liste précise de documents à la banque visée avant de déposer une demande, plutôt que de supposer qu'une liste générique suffira ;
En cas de fonds envoyés depuis l'étranger, contacter au préalable l'institution autorisée à opérer en devises afin de confirmer les documents attendus avant d'initier le transfert.
Bon à savoir :
Pour les personnes domiciliées à l'étranger, la Banco Central identifie la catégorie de compte pertinente comme la conta de não residente (CNR) : toute personne qui prévoit de recevoir des fonds provenant de l'étranger devrait contacter une institution autorisée en change avant que l'argent soit envoyé, décrire l'opération prévue et confirmer à l'avance la documentation exigée.
Ouvrir un compte bancaire au Brésil
La séquence pratique d'ouverture suit généralement cet ordre : obtenir le CPF si ce n'est pas déjà fait, choisir une banque ou une institution de paiement et vérifier sa propre liste de documents, déposer la demande en agence, en point de service ou via un canal électronique lorsque celui-ci est proposé, fournir les informations d'identification et de profil financier (revenus, actifs), signer le contrat d'ouverture (y compris d'éventuelles limites de mouvement propres à un compte à qualification simplifiée), puis activer l'accès à l'application ou aux services bancaires en ligne selon le processus propre à cet établissement.
Les banques peuvent proposer l'ouverture par des canaux physiques (agences, points de service) ou électroniques, mais la contractualisation par simple appel téléphonique est interdite. Un parcours d'ouverture mobile doit tout de même identifier et qualifier le client au moyen d'un processus numérique validé par l'institution. Tous les établissements ne proposent pas les deux canaux à tous les demandeurs étrangers. Quant à la prise de rendez-vous pour ouvrir un compte, cela dépend de chaque banque ou agence.
L'établissement reste seul responsable de l'identification et de la qualification du client ; il peut demander des informations sur les revenus et les actifs, et proposer des comptes à qualification simplifiée assortis de limites contractuelles de mouvement ou de solde. Tout document d'identité reconnu par la législation brésilienne, y compris pour un étranger, peut être utilisé. Les démarches et supports officiels étant publiés en portugais, il est utile de préparer en amont une version en portugais des informations personnelles et des documents ; si une application mobile rejette une pièce d'identité non brésilienne, se tourner vers une agence ou un canal équipé pour traiter les documents étrangers. Le délai de traitement n'est fixé par aucune réglementation nationale : il dépend entièrement du processus de vérification propre à l'institution, selon que l'identité est validée numériquement ou que les documents sont examinés en agence.
Banques en ligne et néobanques au Brésil
Pour les opérations courantes, la distinction pratique la plus importante consiste à savoir si un prestataire offre un véritable compte courant bancaire ou seulement un compte de paiement, et s'il figure dans le registre des institutions autorisées et supervisées de la Banco Central avant de lui confier un salaire, un loyer, des recettes professionnelles ou des soldes élevés.
Nubank propose un compte du quotidien à faibles frais, sans frais de tenue de compte, avec des dépôts gratuits par TED, Pix et boleto, ainsi que la délivrance gratuite d'une carte de débit ; un retrait sur carte de débit est facturé 6,50 BRL (environ 1,10 EUR). Inter propose une offre plus large, incluant un compte numérique gratuit, des virements et des Pix gratuits, une carte sans cotisation annuelle et une option de compte en dollars pour les titulaires résidant au Brésil et éligibles.C6 Bank offre un compte courant numérique avec carte, un accès à des investissements locaux et internationaux, et une option complémentaire de compte en devises ; aucun frais d'ouverture n'est appliqué, ni de frais de tenue de compte pour les clients qui dépensent au moins 500 BRL (environ 84,30 EUR) par mois sur leur carte. PagBank propose des TED gratuits, le paiement de factures, le dépôt de boletos, une carte et des retraits gratuits sur le réseau Banco24Horas, mais facture 75 BRL (environ 12,60 EUR) par mois si le compte reste sans mouvement pendant 360 jours, dans la limite du solde disponible.
Le compte numérique de Caixa Econômica Federal est accessible aux personnes majeures résidant au Brésil, munies d'un CPF régulier et ne disposant pas déjà d'un compte courant chez Caixa : pour un étranger, l'obstacle pratique tient à la preuve de résidence brésilienne et à la régularité du CPF, et non à la nationalité elle-même. Avant de verser un salaire, une épargne ou des fonds professionnels sur un compte ou une application numérique, l'outil de recherche d'institutions de la Banco Central permet de vérifier si l'établissement est autorisé, réglementé ou supervisé, y compris pour la participation à Pix.
Les comptes numériques et de paiement sont pratiques pour les virements, le paiement de factures, les transactions par carte, les retraits et les virements vers d'autres institutions financières ou de paiement ; leurs grilles tarifaires sont plus souples et non standardisées par la réglementation, ce qui rend utile de comparer les coûts de retrait et d'assistance avant de dépendre uniquement d'une offre numérique. À partir du 1er octobre 2026, les services de paiement et de transfert internationaux (dits eFX), utilisés pour régler des achats à l'étranger, souscrire des services internationaux ou envoyer des virements internationaux, seront réservés aux institutions autorisées par la Banco Central, les prestataires non autorisés devant demander leur agrément avant mai 2027.
Les banques traditionnelles gardent leur utilité pour la gestion de documents en personne : le parcours d'ouverture d'un compte courant chez Caixa permet une ouverture dans n'importe quel point de service et demande une pièce d'identité avec photo, le CPF, un justificatif de revenus pour toute demande de crédit, et un justificatif de domicile au Brésil pour les ressortissants étrangers.
Frais et coûts bancaires au Brésil
Les grilles tarifaires diffèrent d'un établissement à l'autre et d'un segment à l'autre (banques privées, banques publiques dont Caixa, coopératives de crédit, autres) : un même service peut être gratuit dans une banque et payant dans une autre, d'où l'intérêt de comparer les tableaux tarifaires publiés par la Banco Central avant de choisir un établissement.
Service
Fourchette (BRL)
Moyenne (BRL)
Équivalent EUR de la moyenne
Tenue de compte courant actif (30 jours)
0,00 à 84,00
4,80
0,81
Deuxième exemplaire de carte de débit
0,00 à 40,00
n.d.
jusqu'à 6,74
Virement TED
0,00 à 100,00
16,40
2,77
Ordre de paiement (ordem de pagamento)
0,00 à 150,00
17,49
2,96
Retrait au DAB externe / Banco24Horas
0,00 à 100,00
10,62
1,80
Dépôt en espèces dans une autre agence
0,00 à 150,00
2,13
0,36
Les particuliers ne paient généralement rien pour envoyer ou recevoir un paiement Pix, sauf en cas d'usage assimilé à une activité commerciale (par exemple, plus de 30 réceptions de Pix par mois) ou lorsque l'opération passe par un canal en agence ou par téléphone plutôt qu'électronique. Pour les paiements par carte à l'étranger, la conversion en reais s'effectue au taux de change du jour de la transaction, sauf si l'institution de change autorisée propose une conversion à la date du paiement, expressément acceptée par le client ; le relevé doit alors afficher le montant équivalent en dollars et le taux appliqué à chaque opération. Pour un virement international, l'opération est tarifée via le VET (Valor Efetivo Total), qui regroupe en un seul chiffre le taux de change, les frais et les taxes.
Les forfaits standardisés de services prioritaires sont optionnels et doivent être souscrits séparément du socle gratuit de services essentiels ; le prix mensuel d'un forfait ne peut pas dépasser la somme des tarifs individuels des services qu'il regroupe, ce qui mérite d'être vérifié avant de souscrire. Les comptes exclusivement mouvementés par voie électronique bénéficient de services électroniques gratuits et illimités, ce qui constitue un critère à prendre en compte lorsque vous comparez un compte numérique à un compte bancaire traditionnel.
Au-delà du prix affiché d'un forfait, il vaut mieux vérifier, service par service, les frais qui surprennent souvent les nouveaux arrivants : frais d'enregistrement du compte (cadastro), deuxième exemplaire de carte, retraits au distributeur ou en agence, relevés imprimés, virements TED, services liés aux chèques et frais de découvert ; les comptes professionnels relèvent d'une grille pessoa jurídica distincte, avec un menu tarifaire différent.
Bon à savoir :
Pour limiter les frais, il vaut mieux s'appuyer sur le socle gratuit de services essentiels tant qu'un usage plus intensif n'est pas réellement nécessaire, utiliser Pix depuis l'application bancaire plutôt qu'en agence ou par téléphone pour les virements domestiques courants, comparer les tarifs TED, retraits, cartes et forfaits entre établissements, et vérifier le VET plutôt que le seul taux de change affiché pour un virement international.
Cartes et moyens de paiement au Brésil
Le paiement au quotidien au Brésil repose davantage sur Pix que sur les espèces ou même sur la carte. Pix déplace des fonds entre comptes en quelques secondes, à toute heure et tous les jours de la semaine, et occupe une place centrale dans les paiements de détail brésiliens, aux côtés des cartes. Comme Pix suppose généralement un compte courant, d'épargne ou de paiement prépayé brésilien auprès d'un établissement participant, les arrivants qui n'ont pas encore de compte local doivent prévoir d'en ouvrir un pour tout ce qui dépasse les hôtels ou les grandes enseignes.
Une carte de débit brésilienne prélève directement sur un compte lié au moment de l'achat, tandis qu'une carte de crédit utilise une ligne de crédit approuvée, facturée ensuite : la carte de débit suppose normalement un compte local, tandis que la carte de crédit dépend d'un accord de crédit propre à l'émetteur et peut comporter des cotisations annuelles et des intérêts. L'acceptation des cartes est large chez les commerçants formels, mais les petits vendeurs, les services informels et certains lieux peuvent ne pas accepter une carte émise à l'étranger ; garder Pix ou des espèces disponibles comble ces situations.
Le Pix par approximation permet de régler en approchant son téléphone d'un terminal de paiement plutôt que de présenter une carte, depuis l'application de la banque ou un portefeuille numérique lié via l'Open Finance ; à partir de 2026, les limites de ce paiement sans contact suivent les propres limites Pix configurées par l'utilisateur plutôt qu'un plafond fixe de 500 BRL (environ 84,30 EUR).
Le Brésil est très largement dématérialisé pour les paiements quotidiens des résidents, mais un voyageur entrant sur le territoire avec plus de l'équivalent de 10 000 BRL (environ 1 686 EUR) en espèces, chèques ou chèques de voyage doit remplir une déclaration électronique de biens auprès des douanes ; les espèces obtenues par la vente de devises étrangères sont plafonnées à 10 000 BRL par opération. Une taxe IOF de 3,5 % s'applique aux opérations de change lors du chargement de cartes prépayées internationales pour des frais de voyage personnels ; il vaut aussi la peine de vérifier séparément la majoration appliquée aux transactions à l'étranger et les frais de retrait au distributeur, appliqués par sa propre banque d'origine, puisqu'ils sont fixés par l'émetteur de la carte et non par les commerçants brésiliens.
Distributeurs automatiques et espèces au Brésil
Le réseau Banco24Horas assure un maillage national et interopérable de distributeurs pour les retraits, les consultations de solde et d'autres services utilisables avec les cartes des banques participantes ; des distributeurs, des points de loterie et certains commerces peuvent aussi servir de points d'accès aux espèces pour le Pix Saque, selon que le prestataire propose ce service.
Les frais de retrait varient selon la banque et le canal utilisé : un retrait au terminal chez Banco do Brasil ou Itaú peut atteindre 6,50 BRL (environ 1,10 EUR), tandis qu'un retrait en agence chez Caixa coûte 5,50 BRL (environ 0,93 EUR), avec des plafonds plus élevés dans certains établissements plus petits ou privés. Il n'existe pas de plafond national unique de retrait quotidien pour un usage ordinaire d'un distributeur : la limite est fixée par l'établissement teneur du compte et le profil du client. Pour le Pix Saque et le Pix Troco, les limites en vigueur vont de 1 000 BRL (environ 169 EUR) à 3 000 BRL (environ 506 EUR) en journée, et jusqu'à 1 000 BRL (environ 169 EUR) la nuit, chaque institution pouvant fixer son propre seuil dans une fourchette officielle.
Le Pix Saque permet de retirer de l'argent en espèces en scannant un code QR et en envoyant un paiement Pix à l'établissement ou au distributeur proposant ce service ; le Pix Troco permet de régler un achat par Pix et de recevoir une partie du montant en espèces comme monnaie rendue. La disponibilité de ces deux services dépend du commerce, du point de loterie ou du distributeur concerné.
Pour retirer des espèces en toute sécurité, il est préférable de privilégier les agences bancaires, les distributeurs situés dans les centres commerciaux ou les emplacements surveillés et bien éclairés, de vérifier l'appareil et le clavier avant d'insérer une carte, d'éviter toute aide proposée par un inconnu, et de n'utiliser Pix Saque ou Pix Troco que dans des établissements affichant clairement ce service ; il vaut mieux anticiper ses besoins en espèces le soir, les limites Pix Saque/Troco étant plus basses la nuit. Enfin, une même opération de retrait peut relever de catégories tarifaires différentes selon le canal (agence, terminal libre-service, correspondant bancaire ou réseau externe Banco24Horas), chacune ayant son propre plafond de frais ; comparer ces frais entre les banques avant de choisir un compte reste la meilleure approche.
Transferts internationaux au Brésil
Transférer de l'argent entre le Brésil et l'étranger relève d'une opération de change, pas d'un simple virement bancaire, et doit donc passer par une institution autorisée par la Banco Central. Les banques et Caixa Econômica Federal peuvent réaliser l'ensemble des opérations de marché des changes, tandis que d'autres institutions autorisées sont soumises à des limites plus étroites pour les opérations de change au comptant. À partir du 1er octobre 2026, les services de paiement et de transfert internationaux (eFX) devront satisfaire à des exigences renforcées de transparence et de séparation des comptes clients.
Pour un virement bancaire formel, ou lié à un salaire, un loyer, une activité professionnelle, un investissement ou des frais de scolarité soumis à une documentation réglementée, mieux vaut passer par une banque ou un établissement autorisé en change. Pour de plus petits transferts personnels, comparer les taux de change et les frais de virement entre les prestataires eFX autorisés reste préférable à un simple bureau de change touristique ou aéroportuaire, qui n'offre pas la traçabilité d'un virement bancaire. Conserver une copie de ses contrats et de ses reçus bancaires est indispensable, car la Banco Central ne conserve pas elle-même de copie des contrats de change individuels et renvoie systématiquement vers l'établissement contractant pour obtenir ces documents.
Pour les virements internationaux liés à des investissements sur les marchés financiers ou de capitaux, brésiliens ou étrangers, la réglementation eFX autorise des opérations jusqu'à l'équivalent de 50 968 BRL (environ 8 593 EUR), soit 10 000 USD. Les prestataires eFX doivent utiliser des comptes séparés, exclusivement dédiés au transit des fonds clients, et transmettre chaque mois un rapport détaillé de leurs opérations à la Banco Central.
Priorité à une institution offrant Pix, une carte de débit et une gestion du compte par application ; comme une banque peut refuser d'ouvrir ou de maintenir un compte, mieux vaut se préparer à tenter sa chance auprès de plusieurs établissements si l'un refuse un passeport, un CPF ou un format de titre de séjour.
Avant de souscrire un forfait mensuel payant, vérifier si le socle gratuit de « services essentiels » couvre déjà les besoins réels : carte de débit, retraits mensuels limités, virements gratuits vers le même établissement, relevés, consultations en ligne. Ne payer que si un besoin réel dépasse ce socle (plus de transactions en agence, retraits supplémentaires, avantages groupés).
Conserver une carte internationale ou un compte multidevises comme solution de repli à l'arrivée, tout en s'enregistrant tôt pour le CPF, car de nombreuses démarches bancaires et fiscales locales en dépendent ;
Ne pas fermer immédiatement ses comptes du pays d'origine : ils peuvent couvrir des abonnements, servir de carte de secours, ou recevoir un salaire ou une épargne étrangère pendant l'ouverture du compte brésilien ;
Traiter tout virement du Brésil vers un compte à l'étranger comme une opération de change réglementée, à effectuer via une institution autorisée, jamais comme un virement domestique ordinaire ;
S'enregistrer au CPF le plus tôt possible : la démarche de la Receita Federal couvre aussi bien les personnes brésiliennes qu'étrangères, résidentes ou non résidentes, avec un parcours spécifique pour les étrangers.
Les erreurs les plus courantes à éviter : supposer que toutes les applications bancaires acceptent les mêmes documents étrangers, payer un forfait mensuel avant d'avoir vérifié l'option gratuite, dépendre uniquement d'une carte étrangère pour des paiements via Pix, ou transférer de l'argent à l'étranger via un canal de change non autorisé. Conserver des copies de son CPF et de ses documents d'identité et de résidence reste utile ; l'ouverture d'un compte dépend toujours des exigences propres à l'institution choisie.
Foire aux questions
Oui, en principe, le système bancaire brésilien prévoit une catégorie de comptes spécifique pour les personnes domiciliées à l'étranger. Dans la pratique, chaque banque applique ses propres critères d'admission et demande des pièces d'identité et des pièces fiscales, notamment le CPF lorsque celui-ci est requis. Il est préférable de contacter la banque directement avant de compter sur une ouverture à distance si vous n'êtes pas encore résident.
En général, oui, si vous êtes employé localement, car la paie brésilienne est le plus souvent versée sur un compte bancaire ou sur un moyen de paiement brésilien. Si vous travaillez pour un employeur étranger, vous pouvez continuer à être payé à l'étranger et transférer les fonds vers le Brésil, mais les dépenses locales sont bien plus simples avec un accès à Pix, aux boletos et aux virements domestiques. Vérifiez auprès de votre employeur quelles banques ou quels types de comptes sont acceptés pour la paie.
Parfois, mais il ne faut pas partir de ce principe. Certains prestataires numériques ou internationaux permettent une ouverture à distance, tandis qu'un compte courant brésilien complet est souvent plus facile à obtenir après l'arrivée, une fois le CPF et les documents locaux en main. Une approche réaliste consiste à arriver avec une carte internationale et un moyen de recevoir des fonds de l'étranger, puis à finaliser l'ouverture du compte local dès que le CPF et l'adresse sont établis.
Le délai n'est pas fixé par la réglementation nationale : il dépend de l'établissement choisi. L'ouverture numérique se fait généralement plus rapidement lorsque les documents d'identité sont immédiatement vérifiés, tandis que l'ouverture en agence peut prendre plus de temps si les documents nécessitent un contrôle manuel. Préparer à l'avance le passeport, le CPF et les justificatifs locaux réduit les retards les plus courants.
Le Brésil est très largement dématérialisé dans les paiements quotidiens en zone urbaine : Pix est utilisé par plus de 170 millions de personnes, avec plus de 7 milliards de transactions enregistrées au cours d’un seul mois récent et un record journalier de plus de 313 millions de transactions. Gardez tout de même un peu d'espèces pour les petits commerçants ou en cas de panne, mais Pix, carte de débit et carte de crédit dominent les dépenses courantes.
Généralement oui, là où les réseaux de cartes sont acceptés, mais une carte étrangère ne remplace pas un compte local pour Pix, le paiement de factures domestiques ou les services récurrents locaux. Vérifiez auprès de votre banque d'origine les frais de transaction à l'étranger, les frais de retrait aux distributeurs et la marge appliquée au taux de change avant de compter dessus pour un séjour prolongé.
Souvent oui, à condition qu'elles acceptent votre profil de documents : les comptes gérés depuis une application réduisent les déplacements en agence et offrent un accès rapide à Pix et aux paiements par carte. La véritable question est de savoir si la banque numérique peut intégrer un étranger muni de son CPF, de sa pièce d'identité et de ses justificatifs de résidence, et non si elle est numérique. Comparez les frais sur les pages tarifaires de la Banco Central et gardez une carte internationale de secours pendant la validation du compte.
Les frais varient selon l'établissement : la Banco Central publie des tableaux tarifaires consultables couvrant l'enregistrement de compte, le remplacement de carte, les services liés aux chèques, les retraits aux distributeurs et les virements, avec des valeurs minimales, moyennes et maximales par service. Comparez le service exact dont vous avez besoin plutôt que de supposer qu'un compte « gratuit » n'a aucun frais pertinent.
Oui, de nombreux expatriés gardent un compte dans leur pays d'origine pour l'épargne, les investissements, les abonnements ou un revenu perçu à l'étranger. Il ne donne pas accès aux circuits domestiques brésiliens comme Pix ou le paiement de factures locales, il fonctionne donc mieux en complément d'un compte brésilien pour un séjour de longue durée. Vérifiez aussi les règles de résidence fiscale et de déclaration de votre banque d'origine, qui sont fixées indépendamment du Brésil.
ℹ️
Nous faisons de notre mieux pour que les informations fournies dans nos guides soient précises et à jour. Si vous avez toutefois relevé des inexactitudes dans cet article, n'hésitez pas à nous le signaler en laissant un commentaire ci-dessous et nous y apporterons les modifications nécessaires.
Journaliste de formation, titulaire des DALF C1 et C2 et diplômée de l'Université de Maurice, je cumule près d'une vingtaine d'années d'expérience en rédaction. Après six ans dans la presse mauricienne, j'ai rejoint Expat.com, où j'évolue depuis une douzaine d'années, dont cinq en tant qu'assistante éditoriale, et à présent responsable éditoriale.
Quelqu'un a t'il deja ouvert un compte en bourse, chez un broker CFD au brésil ?
un corretor de valores
Et si oui, comment, recommandations, infos? Merci