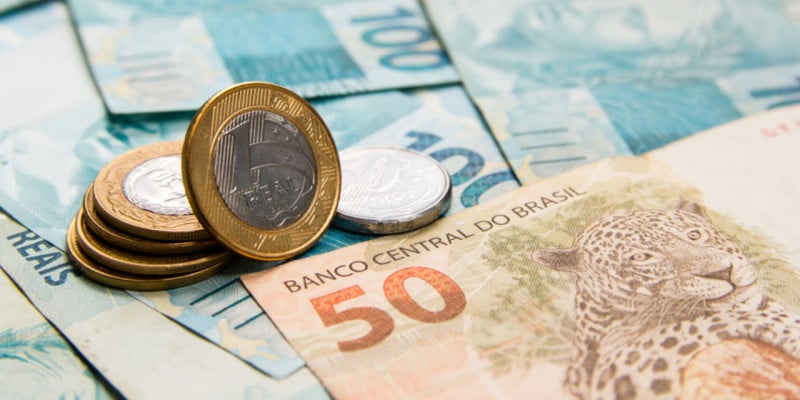
In Brasile, per gestire le operazioni bancarie quotidiane sono fondamentali due elementi: il Pix, il sistema gratuito di pagamenti istantanei, e il CPF, il codice fiscale personale necessario per molte operazioni, dall'apertura di un conto bancario all'accredito dello stipendio. Avere un passaporto straniero o un permesso di soggiorno non garantisce l'apertura di un conto. Ogni banca o istituto di pagamento stabilisce i propri requisiti e può rifiutare una richiesta anche se la documentazione è completa. Per chi si trasferisce in Brasile, il primo passo è quindi ottenere il CPF, per poi confrontare le condizioni delle diverse banche e verificare quali servizi sono inclusi nel conto gratuito prima di sostenere costi aggiuntivi. Le banche digitali, come Nubank, Inter, C6 Bank e PagBank, offrono conti con commissioni ridotte e Pix integrato. Per i prelievi di contante, i bonifici internazionali e alcune verifiche dei documenti può però essere ancora necessario rivolgersi a una banca tradizionale con filiali fisiche.
Il sistema finanziario brasiliano, denominato ufficialmente Sistema Financeiro Nacional (SFN), comprende grandi banche commerciali e internazionali, l'istituto federale di risparmio Caixa Econômica Federal, banche d'investimento e di sviluppo, cooperative di credito e un numero crescente di istituti che gestiscono conti esclusivamente digitali. Tutti fanno capo al Banco Central do Brasil (BCB), la banca centrale e autorità di vigilanza finanziaria del paese, che fissa i requisiti patrimoniali, monitora i comportamenti verso i clienti e gestisce le procedure di risoluzione in caso di crisi di un istituto. La BCB lascia a ciascun istituto la libertà di decidere a chi aprire un conto: prima di affidare stipendi, risparmi o fondi aziendali a una banca o a un'app, è opportuno consultare lo strumento di ricerca degli istituti della BCB, che consente di verificare se un operatore è autorizzato, regolamentato o vigilato e se partecipa aL Pix, il sistema di pagamento istantaneo brasiliano.
I depositi presso le banche sono tutelati dal Fundo Garantidor de Créditos (FGC), un fondo privato senza scopo di lucro a garanzia dei depositi (le cooperative di credito sono coperte da un fondo analogo, l'FGCoop). La copertura arriva fino a BRL 250.000 (circa USD 49.050) per persona per gruppo finanziario, con un massimale aggiuntivo di BRL 1.000.000 (circa USD 196.200; EUR 168.600) su un arco temporale di quattro anni, applicabile a diverse tipologie di conti e investimenti. Il meccanismo è simile a quello dell'FDIC statunitense o dell'FSCS britannico, ma il tetto è fissato in real anziché in dollari o sterline, il che ne riduce il potere d'acquisto rispetto agli altri sistemi.
Per chi si trasferisce in Brasile, tutte le operazioni attraverso istituti regolamentati dalla BCB, e il punto di riferimento per verificarne l'affidabilità è la BCB stessa, non il materiale promozionale della banca.
Da sapere:
Le informazioni ufficiali della BCB sono pubblicate in portoghese; alcune pagine principali sono disponibili anche in inglese, ma i servizi in filiale e le app bancarie funzionano prevalentemente in portoghese, salvo diversa indicazione dell'istituto scelto.
Serve davvero un conto corrente locale in Brasile?
La legge brasiliana non obbliga ogni residente straniero ad aprire un conto bancario, ma la vita finanziaria quotidiana del paese ruota attorno a un unico documento: il CPF (Cadastro de Pessoas Físicas), il codice fiscale individuale che è alla base di quasi ogni operazione bancaria, di investimento e di pagamento verso la pubblica amministrazione. Senza di esso, aprire un conto corrente, investire nei mercati finanziari brasiliani, ricevere uno stipendio pagato localmente e regolare molti pagamenti verso enti pubblici tramite Pix o una carta locale diventano operazioni molto più complicate.
Se arrivi in Brasile senza un conto bancario, puoi comunque ricevere temporaneamente denaro dall'estero. L'istituto che riceve il bonifico deve mettere a tua disposizione l'importo concordato in real entro tre giorni lavorativi, in contanti oppure tramite accredito su un conto di deposito o un conto di pagamento prepagato presso un istituto autorizzato. Questa soluzione può essere utile per le prime spese, ma non sostituisce un conto bancario quando inizi a ricevere uno stipendio, a effettuare pagamenti frequenti con Pix o a pagare regolarmente le bollette. Se prevedi di fermarti in Brasile per più di qualche settimana, è quindi consigliabile ottenere il CPF il prima possibile e successivamente aprire un conto.
Unisciti alla comunità in Brasile
Ricevi consigli utili per vivere al meglio la tua esperienza all'estero
Tipologie di conto bancario in Brasile
Una volta ottenuto il CPF, lo straniero accede alle stesse tipologie di conto disponibili per i residenti brasiliani. La conta corrente (conto corrente) include un pacchetto gratuito di servizi essenziali: una carta con funzione di debito, fino a 4 prelievi al mese, fino a 2 bonifici mensili verso conti dello stesso istituto, estratti conto mensili degli ultimi 30 giorni, consultazione online illimitata di saldo e movimenti e libretto degli assegni. La conta de poupança (conto di risparmio) prevede anch'essa un pacchetto gratuito: una carta per movimentare i fondi, fino a 2 prelievi gratuiti al mese, fino a 2 bonifici gratuiti al mese verso lo stesso istituto e estratti conto mensili degli ultimi 30 giorni. I conti esclusivamente digitali operano con le stesse regole, con consultazione online illimitata e gratuita di saldo e movimenti, anche se le funzionalità specifiche e i limiti variano da operatore a operatore.
Per i non residenti è previsto un conto specifico, chiamato conta de não residente (CNR). Trasferire denaro in real da un conto brasiliano a un conto estero è considerata un'operazione di cambio e deve quindi essere effettuata tramite un istituto autorizzato a operare in valuta estera, non con un normale bonifico nazionale. I conti in valuta estera, che consentono di detenere direttamente dollari o euro in Brasile, sono invece riservati a categorie specifiche, tra cui istituti autorizzati alle operazioni di cambio, società che emettono carte internazionali e compagnie assicurative.
Se intendi avviare un'attività o lavorare come libero professionista, tieni presente che i conti aziendali, intestati a una pessoa jurídica (persona giuridica), prevedono condizioni e commissioni diverse rispetto ai conti personali, detti pessoa física (persona fisica). I costi possono riguardare l'apertura del conto, le carte, gli assegni, gli scoperti autorizzati e i servizi per le operazioni commerciali internazionali.
Requisiti per aprire un conto bancario in Brasile da espatriato
La Banca Centrale del Brasile (BCB) lascia a ogni istituto la responsabilità di verificare l'identità dei clienti e stabilire quali documenti accettare. Il CPF rimane il requisito fondamentale per aprire un conto. La Receita Federal, l'autorità fiscale brasiliana, permette infatti a cittadini brasiliani e stranieri, residenti e non residenti, di richiedere il CPF. Il documento è necessario anche per possedere beni o effettuare investimenti finanziari in Brasile.
Non esiste invece un obbligo generale di presentare un visto o un permesso di soggiorno per qualsiasi tipo di conto, né un elenco di documenti valido per tutte le banche. Prima di avviare la procedura, contatta quindi l'istituto scelto e chiedi quali documenti sono richiesti agli stranieri. Se prevedi di ricevere denaro dall'estero su un conto per non residenti, rivolgiti preventivamente a un istituto autorizzato alle operazioni di cambio, spiega il tipo di trasferimento che intendi effettuare e verifica la documentazione necessaria prima di inviare i fondi.
Registrarsi per ottenere il CPF tramite il modulo online Inscrição CPF Estrangeiro, fornendo nome, data di nascita, documento d'identità, nazionalità, indirizzo e recapiti.
Richiedere alla banca prescelta la propria lista di documenti prima di fare domanda, poiché ogni istituto stabilisce autonomamente i requisiti.
Prima di avviare un trasferimento di denaro dall'estero verso un conto brasiliano, confermare la documentazione necessaria con l'istituto autorizzato ai cambi.
Da sapere:
Gli stranieri ancora residenti all'estero non devono aspettare di arrivare in Brasile per ottenere il CPF. La registrazione può essere completata anche presso l'ufficio consolare brasiliano competente per territorio, prenotando un appuntamento tramite il sistema e-consular del consolato.
Come aprire un conto bancario in Brasile
Per aprire un conto bancario in Brasile, devi innanzitutto ottenere il CPF, se non ne hai già uno, scegliere una banca o un istituto di pagamento e verificare i documenti richiesti. Puoi quindi presentare la domanda in filiale, allo sportello o online, a seconda dei servizi disponibili. Dovrai fornire i tuoi dati personali e alcune informazioni sulla situazione finanziaria, come reddito e patrimonio, e firmare il contratto, verificando eventuali limiti previsti per i conti con procedure di identificazione semplificate. Una volta completata l'apertura, potrai attivare l'accesso all'app o ai servizi bancari online.
Le banche possono aprire conti sia presso le filiali e gli sportelli sia attraverso canali digitali, ma non è consentito concludere il contratto esclusivamente per telefono. Anche quando la procedura si svolge interamente tramite app, l'istituto deve verificare l'identità e il profilo del cliente attraverso i propri sistemi digitali. Non tutte le banche offrono entrambe le modalità ai clienti stranieri e non esiste un obbligo nazionale di prenotare un appuntamento. Come precisa la Banca Centrale del Brasile, ogni istituto è responsabile della verifica dei propri clienti e può offrire conti con procedure semplificate, soggetti a limiti contrattuali sui movimenti o sul saldo.
I tempi di apertura variano in base alle verifiche richieste dalla banca, che possono avvenire tramite app o direttamente in filiale. È utile preparare in anticipo i propri dati personali in portoghese, lingua utilizzata dalle piattaforme bancarie brasiliane. Se un'app non accetta il tuo documento d'identità straniero, puoi rivolgerti a una filiale o a un servizio della banca in grado di gestire documenti rilasciati all'estero.
Banche online e digitali in Brasile
Le banche digitali sono sempre più diffuse tra chi si trasferisce in Brasile, perché offrono conti con commissioni ridotte, accesso a Pix e carte di pagamento. Per aprire un conto, però, è comunque necessario avere il CPF e soddisfare i requisiti di residenza previsti dall'istituto, come nelle banche tradizionali. Prima di scegliere una banca digitale, verifica se offre un conto corrente completo o un conto di pagamento con servizi più limitati e controlla che sia presente nell'elenco degli istituti autorizzati dalla Banca Centrale del Brasile (BCB).
Nubank propone un conto corrente senza canone mensile, con TED, depositi Pix e boleto gratuiti e emissione gratuita della carta di debito; si applica una commissione di BRL 6,50 (circa USD 1,28; EUR 1,10) per i prelievi allo sportello con carta di debito.
Inter offre un conto «super app» con conto digitale gratuito, Pix e bonifici senza commissioni, carta senza canone annuale e un'opzione di conto in dollari per i titolari residenti in Brasile che ne abbiano i requisiti.
C6 Bank non prevede spese di apertura né canone mensile per i clienti che spendono almeno BRL 500 (circa USD 98,10; EUR 84,30) al mese con la carta, e offre un conto aggiuntivo «C6 Global Account» insieme all'accesso a investimenti locali e internazionali.
PagBank offre TED, pagamento bollette, deposito boleto, utilizzo della carta e prelievi Banco24Horas gratuiti, ma applica una commissione di BRL 75 (circa USD 14,70; EUR 12,60) al mese se il conto non registra movimenti per 360 giorni, fino a concorrenza del saldo disponibile.
Il conto digitale della Caixa Econômica Federal è aperto a persone maggiorenni residenti in Brasile, con CPF regolare e senza un conto corrente Caixa già attivo; per uno straniero, l'ostacolo pratico è dimostrare la residenza in Brasile e la regolarità del CPF, non la nazionalità.
Le commissioni dei conti di pagamento, compresi quelli offerti dalle banche digitali, non sono uniformi. Un conto interamente digitale può essere pratico per utilizzare Pix e le carte, ma i costi dei prelievi in contanti e i servizi di assistenza possono essere meno chiari rispetto ai pacchetti tariffari delle banche tradizionali. Prima di scegliere un operatore digitale, confronta quindi le commissioni, soprattutto se prevedi di dover svolgere alcune pratiche di persona. Presso la banca Caixa, ad esempio, puoi avviare l'apertura di un conto corrente in qualsiasi filiale, presentando un documento d'identità con foto, il CPF, un documento che attesti il reddito se richiedi un credito e, per i cittadini stranieri, una prova di domicilio in Brasile.
Da ottobre 2026, i servizi di pagamento e trasferimento internazionale offerti tramite piattaforme finanziarie digitali, noti come eFX, saranno riservati agli istituti specificamente autorizzati dalla Banca Centrale del Brasile (BCB). Gli operatori non ancora autorizzati dovranno presentare domanda entro maggio 2027. La misura riguarda soprattutto le app utilizzate per trasferire denaro all'estero, non i conti destinati alle operazioni quotidiane. Se utilizzi un servizio digitale per i trasferimenti internazionali, verifica quindi che l'operatore sia regolarmente autorizzato.
Commissioni e costi bancari in Brasile
La Banca Centrale del Brasile (BCB) impone a tutte le banche di offrire un pacchetto gratuito di servizi essenziali. Prima di scegliere un istituto, è quindi importante verificare se questi servizi siano sufficienti per le tue esigenze, evitando di pagare commissioni inutili. Le tariffe variano tra banche private, istituti pubblici come Caixa e cooperative di credito: un servizio gratuito presso una banca potrebbe essere a pagamento presso un'altra. Per confrontare le offerte, puoi consultare le tabelle delle commissioni pubblicate dalla Banca Centrale.
Il canone mensile di un conto corrente varia da 0 a 84 BRL (circa 14,20 EUR), con una media di 4,80 BRL (circa 0,94 USD). La sostituzione di una carta di debito può costare fino a 40 BRL (circa 6,74 EUR). I trasferimenti tramite Pix sono generalmente gratuiti per i privati, sia in entrata sia in uscita, salvo alcuni utilizzi commerciali, come la ricezione di oltre 30 pagamenti al mese, o operazioni effettuate tramite sportelli e canali telefonici anziché digitali. I bonifici nazionali TED, che consentono di trasferire denaro tra banche nella stessa giornata, costano da 0 a 100 BRL (circa 16,90 EUR) per operazione, con una media di 16,40 BRL. Le ordens de pagamento, una modalità di trasferimento interbancario più lenta, costano invece da 0 a 150 BRL (circa 25,30 EUR), con una media di 17,49 BRL.
I prelievi in contanti prevedono commissioni specifiche. Superato il numero di operazioni gratuite mensili, i prelievi presso sportelli automatici di altre banche o della rete Banco24Horas possono costare da 0 a 100 BRL (circa 16,90 EUR), con una media di 10,62 BRL. I depositi in contanti effettuati presso una filiale diversa da quella di riferimento costano invece da 0 a 150 BRL (circa 25,30 EUR), con una media di 2,13 BRL. Se hai bisogno di più servizi rispetto a quelli gratuiti, puoi scegliere un pacchetto bancario a pagamento. Per legge, il suo canone mensile non può superare la somma delle commissioni dei singoli servizi inclusi. Conviene quindi confrontare le due opzioni. I conti destinati esclusivamente alle operazioni elettroniche prevedono inoltre servizi digitali gratuiti e illimitati, un aspetto da considerare nella scelta tra banca digitale e tradizionale.
Per gli acquisti con carta di credito all'estero, la conversione in real avviene al tasso di cambio del giorno della transazione, salvo che l'emittente proponga quello della data di pagamento e il cliente lo accetti espressamente. L'estratto conto deve riportare per ogni operazione l'importo equivalente in dollari statunitensi e il tasso applicato. Le carte prepagate devono invece essere ricaricate anticipatamente in valuta estera tramite un istituto autorizzato alle operazioni di cambio.
Prima di aprire un conto, esamina attentamente le singole commissioni, soprattutto quelle che possono comportare spese impreviste: costi di registrazione (cadastro), sostituzione delle carte, prelievi in filiale, estratti conto cartacei, bonifici TED, servizi legati agli assegni e utilizzo dello scoperto. I conti aziendali, intestati a una pessoa jurídica (persona giuridica), prevedono un tariffario distinto da quello dei conti personali.
Carte e pagamenti in Brasile
In Brasile, per i pagamenti quotidiani si utilizza soprattutto Pix, più delle carte e dei contanti. Il sistema permette di trasferire denaro tra conti in pochi secondi, a qualsiasi ora, ed è uno dei principali strumenti di pagamento del Paese, insieme alle carte di debito e di credito. Per utilizzare Pix è generalmente necessario avere un conto corrente, di risparmio o di pagamento prepagato brasiliano presso un istituto aderente. Una carta straniera può quindi essere sufficiente nei primi giorni, ma avere un conto locale diventa importante per effettuare trasferimenti, dividere le spese con altre persone o pagare i piccoli commercianti.
Una carta di debito brasiliana addebita gli acquisti direttamente sul conto collegato, mentre una carta di credito permette di pagare in un secondo momento, utilizzando un limite di spesa approvato dalla banca. Per ottenere una carta di debito serve normalmente un conto locale, mentre il rilascio di una carta di credito è soggetto alla valutazione dell'emittente e può prevedere canoni annuali e interessi. Le carte sono ampiamente accettate nei negozi e nelle attività commerciali, ma alcuni piccoli esercenti, venditori informali e locali potrebbero non accettare quelle straniere. In questi casi, è utile avere a disposizione Pix o contanti.
Il Pix por aproximação permette di pagare avvicinando lo smartphone al terminale, senza utilizzare una carta, tramite l'app della banca o un portafoglio digitale collegato attraverso Open Finance, il sistema che consente la condivisione autorizzata dei dati bancari. Dal 2026, i limiti per questi pagamenti seguono quelli impostati dall'utente per Pix, anziché un importo massimo fisso. Se entri in Brasile con contanti, assegni o traveller's cheque per un valore superiore a 10.000 BRL (circa 1.686 EUR), devi presentare una dichiarazione elettronica alla dogana. Anche il cambio di valuta estera in contanti è soggetto a un limite di 10.000 BRL per operazione.
Per ricaricare una carta prepagata internazionale destinata alle spese personali di viaggio si applica un'imposta sulle operazioni finanziarie (IOF) del 3,5% al momento della conversione in valuta estera. Se utilizzi una carta emessa all'estero, verifica inoltre le commissioni sui pagamenti in valuta straniera e sui prelievi agli sportelli automatici (ATM). Questi costi sono stabiliti dalla banca che ha emesso la carta, non dagli esercenti brasiliani.
Sportelli automatici (ATM) e contanti in Brasile
Banco24Horas gestisce una rete nazionale di sportelli automatici (ATM) che permette di prelevare contanti e controllare il saldo utilizzando le carte delle banche aderenti. Le commissioni di prelievo variano in base alla banca e al servizio utilizzato. Presso gli ATM di Banco do Brasil e Itaú possono arrivare a 6,50 BRL (circa 1,10 EUR), mentre un prelievo allo sportello della Caixa può costare 5,50 BRL (circa 0,93 EUR). Alcune banche più piccole o private applicano tariffe superiori. Anche il costo di un prelievo può cambiare a seconda che venga effettuato in filiale, presso uno sportello automatico della banca, un esercizio convenzionato o un ATM esterno. Prima di scegliere un conto, è quindi utile confrontare le relative commissioni.
I limiti di prelievo dagli ATM dipendono dalla banca e dal profilo del cliente. In Brasile è inoltre possibile prelevare contanti senza carta attraverso i servizi Pix Saque e Pix Troco. Con Pix Saque puoi ottenere contanti presso un esercente o un ATM abilitato, scansionando un codice QR ed effettuando un pagamento Pix. Pix Troco permette invece di pagare un acquisto con Pix e ricevere una parte dell'importo in contanti come resto. Entrambi i servizi sono disponibili soltanto presso negozi, ricevitorie e sportelli aderenti. I limiti di prelievo durante il giorno variano da 1.000 a 3.000 BRL (circa 169-506 EUR), mentre di notte il massimo è di 1.000 BRL (circa 169 EUR). Ogni istituto può stabilire i propri limiti entro queste soglie.
Per prelevare contanti in sicurezza, è preferibile utilizzare gli sportelli automatici nelle filiali bancarie, nei centri commerciali o in luoghi ben illuminati e sorvegliati. Prima di inserire la carta, controlla che il lettore e la tastiera non presentino anomalie e non accettare aiuto da sconosciuti. Utilizza Pix Saque o Pix Troco soltanto presso esercizi che indicano chiaramente la disponibilità del servizio. Poiché i limiti di prelievo sono più bassi durante la notte, è consigliabile procurarsi in anticipo il contante necessario per la serata, senza fare affidamento su Pix Saque dopo il tramonto.
Trasferimenti internazionali da e verso il Brasile
I trasferimenti di denaro tra il Brasile e l'estero sono considerati operazioni in valuta estera e devono essere effettuati tramite un istituto autorizzato dalla Banca Centrale del Brasile (BCB) a operare sul mercato dei cambi. Le banche autorizzate e la Caixa Econômica Federal possono gestire tutte le tipologie di operazioni, mentre gli altri istituti abilitati sono soggetti a limiti più restrittivi per i cambi con regolamento immediato. Se devi inviare o ricevere denaro dall'estero, rivolgiti quindi a un operatore autorizzato e conserva tutta la documentazione relativa al trasferimento. La BCB, infatti, non conserva copie dei singoli contratti di cambio, che devono essere richieste direttamente all'istituto che ha gestito l'operazione.
Per i trasferimenti legati a investimenti nei mercati finanziari brasiliani o esteri, il sistema eFX consente di effettuare operazioni fino all'equivalente di 10.000 USD (circa 50.968 BRL o 8.593 EUR) attraverso servizi elettronici di pagamento in valuta estera. Gli operatori eFX devono custodire i fondi dei clienti in conti separati, destinati esclusivamente a queste operazioni, e comunicare mensilmente i dati delle transazioni alla BCB. Per trasferimenti relativi a stipendi, affitti, attività commerciali, investimenti o rette scolastiche, soprattutto quando serve un bonifico bancario con documentazione completa, è preferibile rivolgersi a una banca o a un istituto autorizzato ai cambi. Per invii personali di importo più contenuto, conviene invece confrontare tassi di cambio e commissioni degli operatori eFX autorizzati, anziché utilizzare i servizi di cambio valuta negli aeroporti o nelle agenzie turistiche.
Da sapere:
Da ottobre 2026, i servizi di pagamento e trasferimento internazionale eFX saranno soggetti a nuovi requisiti di trasparenza e separazione dei fondi dei clienti da quelli degli operatori. Le società non ancora autorizzate dalla Banca Centrale del Brasile (BCB) dovranno richiedere l'autorizzazione entro maggio 2027. Le nuove disposizioni riguardano soprattutto le app e le piattaforme fintech utilizzate per i trasferimenti internazionali, non i bonifici effettuati direttamente tramite le banche tradizionali.
Consigli pratici per gli espatriati che fanno banking in Brasile
Registrarsi per ottenere il CPF è il primo passo con il maggiore impatto pratico, poiché sblocca in un colpo solo l'apertura del conto, la ricezione dello stipendio e l'utilizzo quotidiano di Pix. Il servizio CPF della Receita Federal è aperto a persone fisiche brasiliane e straniere, residenti e non residenti, con un percorso dedicato agli stranieri che consente la registrazione online o presso un consolato all'estero.
Dare la priorità a una banca o a un istituto di pagamento che offra Pix, accesso con carta di debito e gestione del conto tramite app, ed essere pronti a provare più di un istituto se uno rifiuta il passaporto, il CPF o il formato del documento di soggiorno: le banche non sono obbligate ad aprire un conto anche quando si presentano i documenti richiesti.
Verificare prima se il pacchetto gratuito di servizi essenziali, carta di debito, prelievi mensili limitati, bonifici verso lo stesso istituto, estratti conto e consultazioni online, copra effettivamente le proprie esigenze prima di sottoscrivere un pacchetto mensile a pagamento.
Tenere una carta internazionale o un conto multivaluta come riserva per i primi giorni, ma registrare il CPF il prima possibile, poiché la maggior parte dei processi di pagamento, bancari e fiscali locali ruota attorno a esso.
Non chiudere subito i conti nel paese d'origine: possono coprire abbonamenti, fungere da carta d'emergenza o ricevere stipendi e risparmi esteri mentre il conto brasiliano è in fase di apertura.
I trasferimenti di denaro dal Brasile verso un conto estero vanno trattati come operazioni in valuta estera regolamentate, da effettuare tramite un istituto autorizzato, non come semplici bonifici domestici.
Tra gli errori più comuni da evitare: dare per scontato che ogni app bancaria accetti gli stessi documenti, sottoscrivere un pacchetto mensile a pagamento senza aver verificato l'opzione gratuita dei servizi essenziali, affidarsi esclusivamente a una tessera bancaria straniera per i pagamenti Pix, o trasferire denaro all'estero tramite un canale non autorizzato per le operazioni in valuta estera. Tenere a portata di mano copie del CPF e dei documenti d'identità o di soggiorno velocizza l'apertura del conto, poiché ogni istituto stabilisce autonomamente le procedure.
Domande frequenti
In linea di principio sì. La Banca Centrale del Brasile riconosce la possibilità per gli stranieri di aprire un conto e prevede una categoria specifica per i non residenti. Le condizioni dipendono però dalla banca scelta, che effettua le proprie verifiche e può richiedere documenti d'identità e informazioni fiscali, tra cui il CPF. Se non risiedi ancora in Brasile, contatta direttamente l'istituto per verificare se è possibile aprire un conto a distanza.
Generalmente sì, se lavori per un'azienda brasiliana, perché gli stipendi vengono normalmente accreditati su un conto bancario o di pagamento locale. Se invece lavori per un datore di lavoro estero, puoi continuare a ricevere lo stipendio su un conto all'estero e trasferire il denaro in Brasile. Avere un conto brasiliano facilita comunque le spese quotidiane, grazie all'accesso a Pix, ai pagamenti tramite boleto e ai bonifici nazionali. Verifica con il tuo datore di lavoro quali banche e tipologie di conto sono accettate per l'accredito dello stipendio.
In alcuni casi sì, ma non è sempre possibile. Alcune banche digitali o internazionali consentono l'apertura a distanza, mentre per un conto corrente brasiliano è spesso più semplice procedere dopo l'arrivo, quando disponi del CPF e dei documenti locali. Nel frattempo, puoi utilizzare una carta internazionale e un servizio per ricevere denaro dall'estero, completando l'apertura del conto brasiliano una volta ottenuti il CPF e un indirizzo nel Paese.
Non esistono tempi fissi stabiliti dalla normativa nazionale: ogni banca segue le proprie procedure. L'apertura online è generalmente più rapida se i documenti vengono verificati subito, mentre quella in filiale può richiedere più tempo in caso di controlli manuali. Preparare in anticipo passaporto, CPF e documenti che attestano i tuoi dati e il tuo indirizzo in Brasile può aiutarti a evitare ritardi.
Nelle città brasiliane i pagamenti elettronici sono molto diffusi e Pix viene utilizzato dalla maggior parte degli adulti per trasferimenti e acquisti quotidiani. Anche le carte di debito e di credito sono ampiamente accettate. È comunque consigliabile avere con sé un po' di contante per pagare nei mercati, presso piccoli venditori o quando i pagamenti elettronici non sono disponibili.
Generalmente sì, presso gli esercenti che accettano il circuito della tua carta. Tuttavia, una carta straniera non sostituisce un conto brasiliano per utilizzare Pix, pagare bollette locali o gestire pagamenti ricorrenti. Prima di partire, verifica le commissioni applicate dalla tua banca per gli acquisti in valuta estera, i prelievi agli sportelli automatici e la conversione valutaria. Tieni inoltre presente che alcuni piccoli commercianti e servizi informali potrebbero non accettare carte emesse all'estero.
Spesso sì, purché accettino i documenti in tuo possesso. I conti gestiti tramite app permettono di effettuare molte operazioni senza recarsi in filiale e offrono accesso a Pix e ai pagamenti con carta. Prima di scegliere una banca digitale, verifica che consenta agli stranieri di aprire un conto con il proprio CPF, documento d'identità e prova di residenza. Confronta inoltre le commissioni pubblicate dalla Banca Centrale e conserva una carta internazionale da utilizzare mentre aspetti l'attivazione del conto.
Le commissioni bancarie variano sensibilmente da un istituto all'altro. La Banca Centrale pubblica tabelle consultabili con i costi minimi, medi e massimi dei diversi servizi, tra cui apertura e gestione del conto, sostituzione delle carte, assegni, prelievi agli sportelli automatici e bonifici. Prima di scegliere una banca, confronta le tariffe dei servizi che utilizzerai più spesso, senza dare per scontato che un conto pubblicizzato come gratuito sia completamente privo di costi.
Sì, molti espatriati mantengono un conto nel Paese d'origine per gestire risparmi, investimenti, abbonamenti o redditi percepiti all'estero. Tuttavia, un conto straniero non permette normalmente di utilizzare servizi brasiliani come Pix o il pagamento delle bollette locali. Se prevedi di stabilirti in Brasile a lungo termine, può quindi essere utile affiancargli un conto brasiliano. Verifica inoltre con la tua banca d'origine le condizioni previste per i clienti residenti all'estero e gli eventuali obblighi fiscali.
ℹ️
Facciamo del nostro meglio per fornire informazioni aggiornate ed accurate. Nel caso in cui avessi notato delle imprecisioni in questo articolo per favore segnalacelo inserendo un commento nell'apposito spazio qui sotto.